¿Qué es la ratio de Sharpe?
El trading conlleva riesgos. Esta actividad es adecuada únicamente para clientes informados que comprenden el funcionamiento de instrumentos financieros complejos (futuros, opciones, CFD, etc.) y que pueden permitirse asumir riesgos elevados, incluido el de sufrir pérdidas rápidas que excedan los depósitos. Las estadísticas de trading muestran que más del 90 % de los traders pierden dinero. Sea prudente.
Definición de la ratio de Sharpe
Creada por el economista estadounidense William Sharpe, la ratio de Sharpe se ideó para permitir que los inversores evalúen los riesgos y el rendimiento de una inversión. La ratio presupone que un particular solo se arriesgará a invertir su capital en un proyecto financiero si el rendimiento esperado es superior al rendimiento de un proyecto libre de riesgo. El principio se basa en el porcentaje de rendimiento que se obtiene en función del porcentaje de volatilidad del activo.
Cuanto mayor sea la ratio de Sharpe, más atractiva será la inversión. La ratio de Sharpe, que la suelen utilizar los sitios web financieros para comparar las inversiones, también presenta dos variantes: la ratio de Sortino y la ratio de Treynor.
La ratio de Sortino solo tiene en cuenta los riesgos de la volatilidad negativa, es decir, solo cuando baja el activo. La ratio de Treynor, por su parte, determina el rendimiento de una cartera en relación con el riesgo asumido.
Fórmula
El objetivo de la ratio de Sharpe es comparar carteras en función de su rendimiento y del riesgo en el que se haya incurrido. La fórmula exacta para determinar la ratio de Sharpe es la siguiente:
| Ratio de Sharpe = (Rentabilidad del activo – Tipo libre de riesgo) / Riesgo total asumido |
La rentabilidad del activo representa el rendimiento de la inversión que se ha realizado. El tipo libre de riesgo es la tasa de rentabilidad que ofrece una inversión sin riesgo. Y el riesgo total asumido se refiere a la volatilidad del producto financiero o inversión.
Una ratio negativa indica que la inversión ha rendido menos que el activo sin riesgo. A partir de ahí, cuanto mayor sea la ratio, más rentabilidad adicional se ha obtenido por cada unidad de volatilidad asumida.
La ratio de Sharpe sirve sobre todo para comparar inversiones entre sí: no hay un umbral universal a partir del cual una inversión «merezca la pena».
Ejemplos
- Si la ratio de Sharpe es de 2, esto significa que, por ejemplo, con una volatilidad del 1 %, la inversión ha generado un 2 % más de beneficios que una inversión libre de riesgo. El factor riesgo/beneficio, por tanto, es favorable.
- En cambio, una ratio de 0,9 significa que, con una volatilidad del 1 %, la inversión ha generado un 0,9 % más que una inversión libre de riesgo, es decir, menos rentabilidad adicional por unidad de riesgo que en el ejemplo anterior.
Ventajas y desventajas
La ratio de Sharpe es un indicador muy útil para los inversores que quieren comprobar la rentabilidad de una inversión antes de invertir su capital. Permite comparar la rentabilidad de los activos financieros en los mercados y diversificar la cartera con los activos más interesantes.
Ventajas
La ratio de Sharpe ofrece la ventaja de permitir que el inversor encuentre el activo que ofrece más rentabilidad por cada unidad de riesgo. También es fundamental para los particulares que buscan diversificar sus activos.
Desventajas
La ratio de Sharpe también presenta sus desventajas. Puede resultar difícil calcular el rendimiento esperado y el riesgo esperado, por lo que suele utilizarse para analizar la calidad de un rendimiento pasado.
Maxime tiene dos másteres por la SKEMA Business School y la FFBC: un máster en Gestión y un máster en Análisis Financiero Internacional. Como fundador y redactor jefe de NewTrading.fr, redacta artículos diariamente sobre trading financiero.
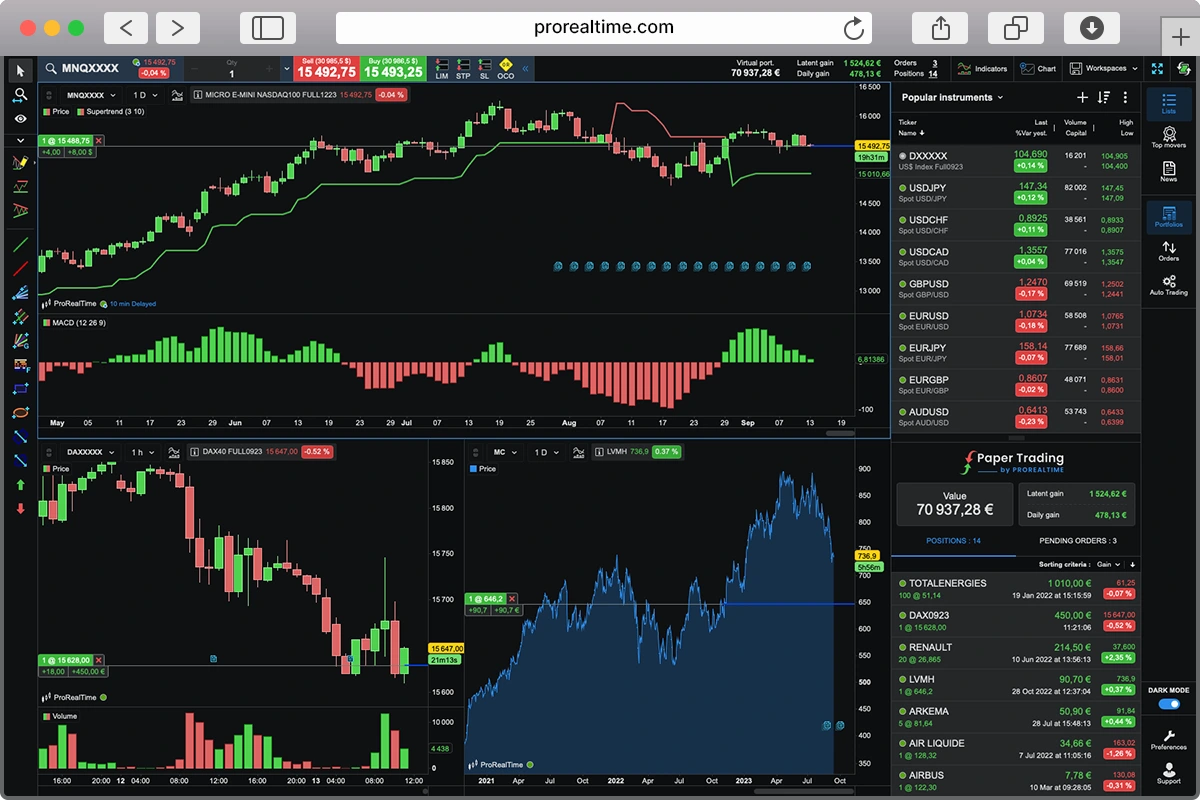
Descubre el trading sin riesgo con
el simulador de trading ProRealTime.